加密货币:你把代币借给(staking)平台。到底谁在保护你?
你打开加密货币平台的应用。屏幕上的某个地方,有个看起来挺友善的小框:把你的代币放在我们这里睡觉,就能获得收益。手指点两下,就启用了,然后你的代币就去某个地方干活了。
一个很傻的问题:就在这一刻,你到底受到什么保护?
答案挺有意思。平台本身受到一项两百多页的欧洲法规监管。至于它刚刚拿你的代币做的事,不受监管。
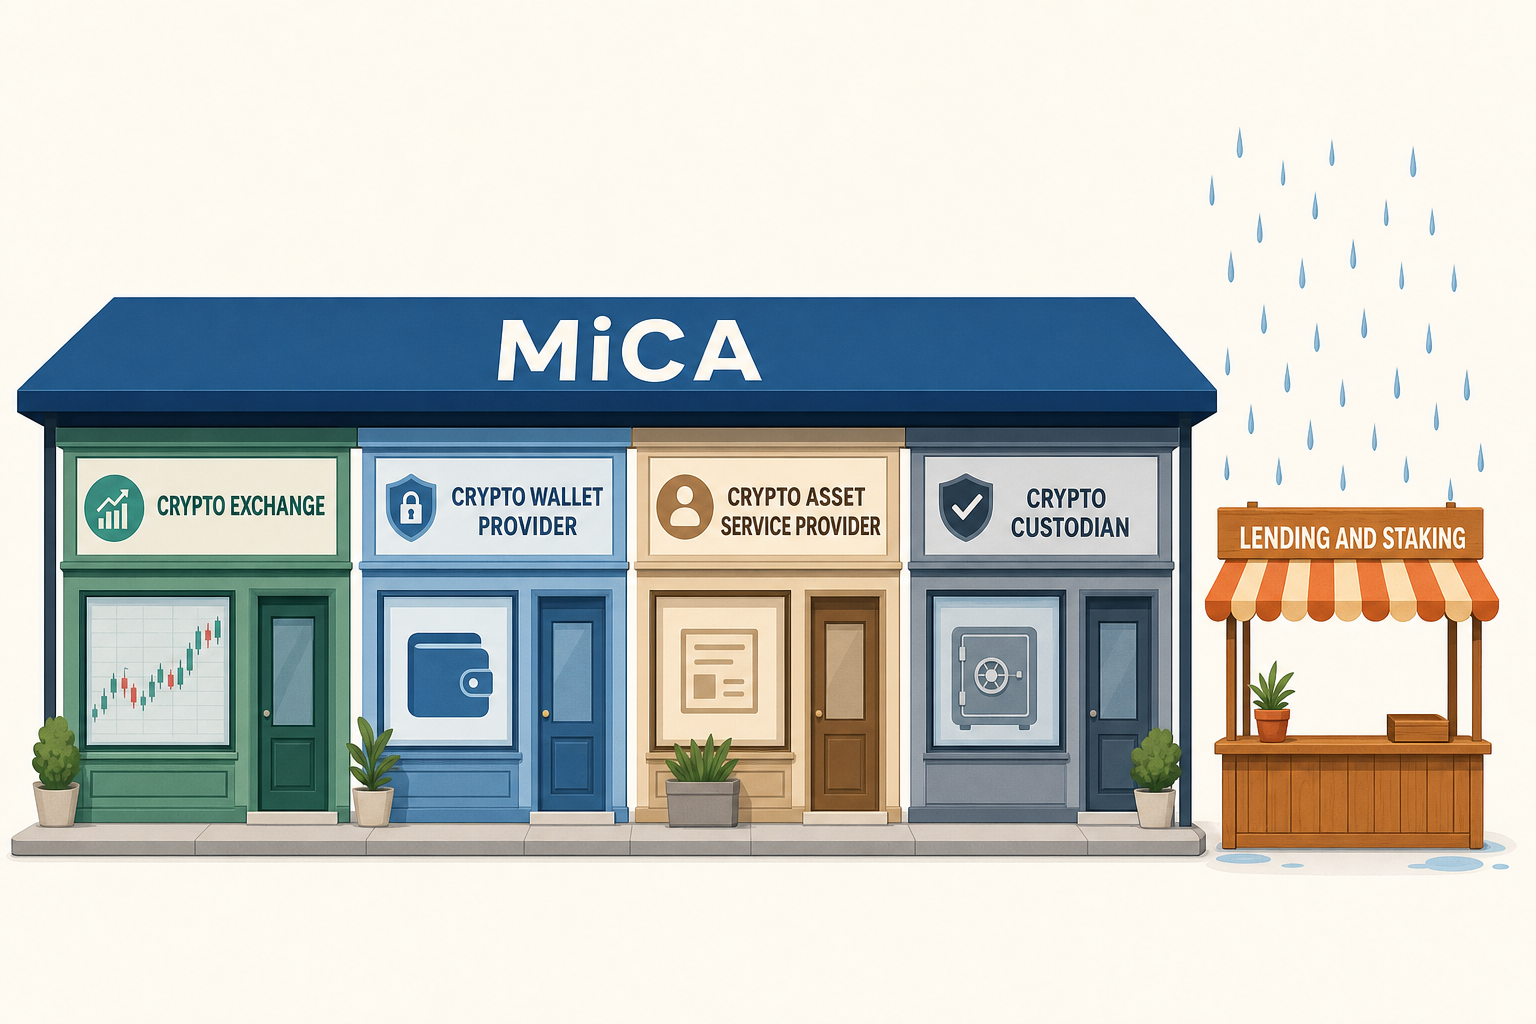
这把大屋顶保护着五家店中的四家。最后一家在淋雨。
欧洲把什么写进了法律,什么还晾在外面
这部法规叫MiCA,也就是加密资产市场法规。它是那部欧洲法规,规定谁有权替你出售、保管或交易加密货币,以及要满足哪些条件。它自2024年12月30日起全面适用,而从2026年7月1日起,螺丝已经彻底拧紧:一家向欧洲客户提供这些服务却没有许可证的公司,就是违法,没什么好说的。如今已有270多家注册公司。
MiCA明确监管的是一份业务清单。交易、代表客户保管、传递订单、提供建议、转账。每一项都有自己的义务、最低资本要求和检查。
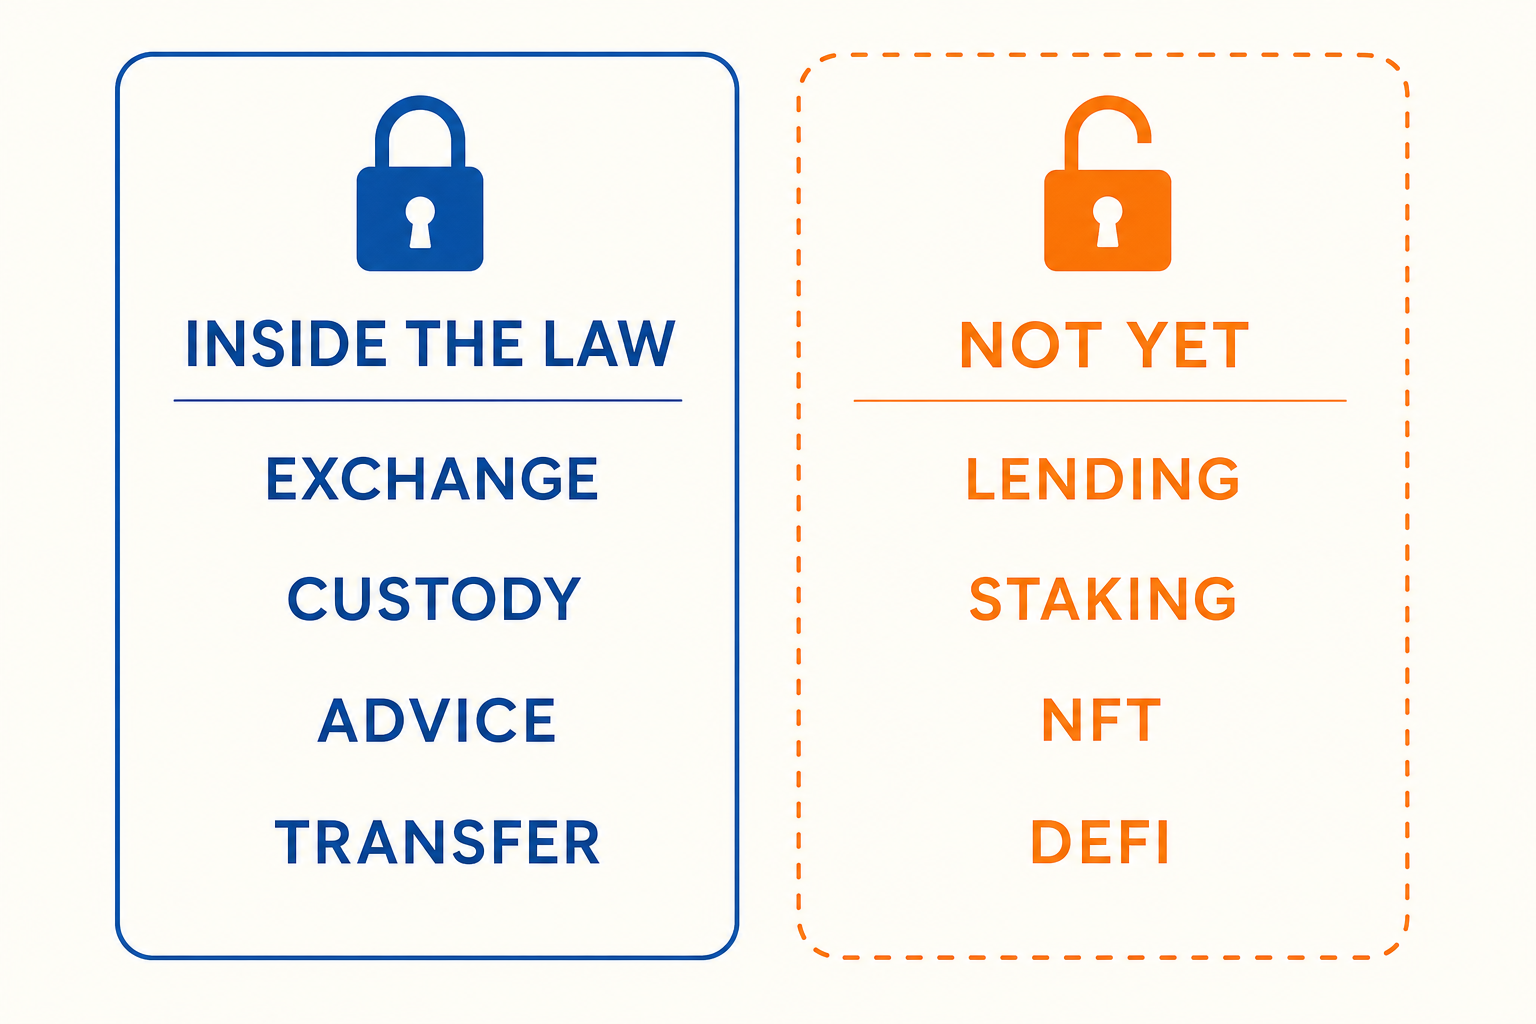
右边那一列涉及数十亿。它就装在一个虚线框里。
而在这份清单里,少了两件每个人都在做的事。借贷,也就是把你的代币交给平台,由平台借给别人,再把赚到的一部分返还给你。还有staking,也就是锁定你的代币,帮助某个网络验证它的操作,作为交换,获得该网络发放的一部分奖励。
从MiCA的意义上说,这两者都不是受监管的服务。质押在其中被当作保管业务的一个小附件。至于借贷,里面压根没有提到。
你的平台无论如何都欠你的三件事
这就是让我打开这个话题的那一段,因为它很有用,却没人谈。
2026年6月18日,欧洲金融市场的监管机构ESMA,就这个问题发布了官方答复。它有个挺温柔的名字,叫Q&A 2883。逻辑很简单:加密货币借贷不是受监管的服务,没错,但向你提供这项服务的公司,已经获得了MiCA许可。所以它的一般义务仍然适用于它所做的一切,包括不在清单中的事情。
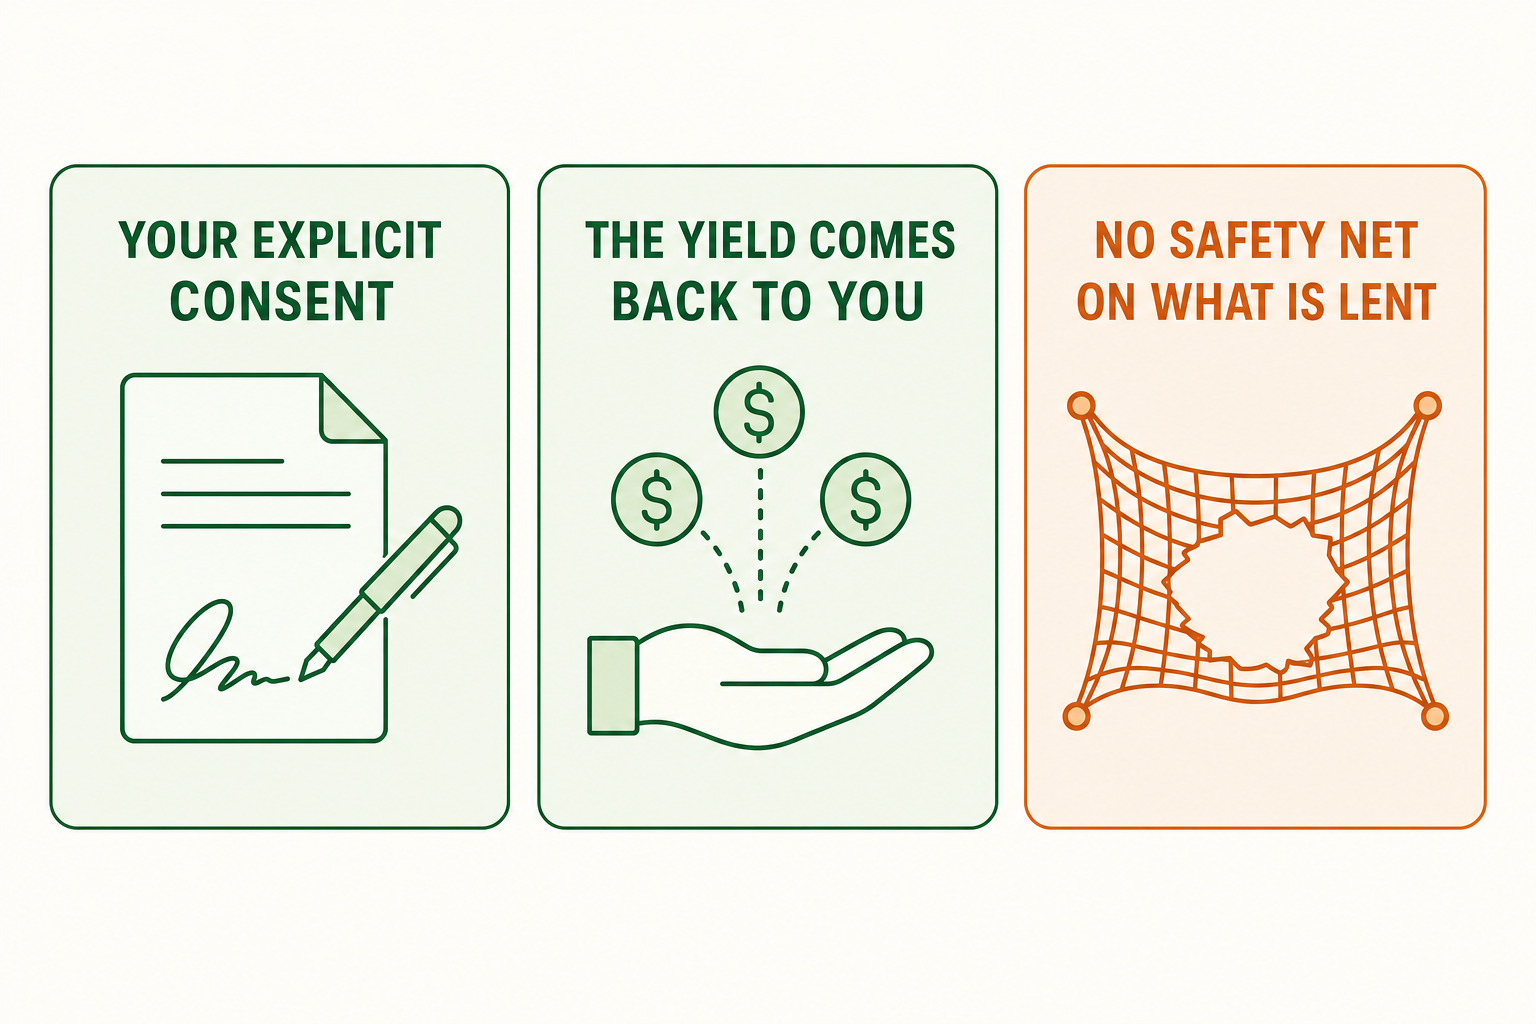
两个好消息和一个窟窿。顺序如此,因为实际顺序就是这样。
第一,你的同意必须明确而具体。ESMA写道,埋在通用条款里、没有特别标出的同意,不够。翻译一下:四十页没人读的条款中间那个已经勾上的选框,什么也不算。必须明确询问你这一次具体操作,并使用定义清楚的术语。
第二点,而且这一点值得一提:借贷的收益应该归你。ESMA的逻辑一句话就能说清,是你承担风险,所以收益也该归你。平台有权收取公平且合理的费用,反映它的运营成本。它无权留下借款人支付的金额与它返还给你的金额之间的差额。如果它把你的代币借出去收取8%的利息,却只给你3%,问题就不是这做法够不够厚道,而是剩下的5个百分点看起来是不是运营成本。
第三点,这也是坏消息,但说得很清楚:MiCA对客户资产的保护不适用于投入借贷计划的代币。要求把你的代币和平台自己的代币分开保管,这项规定能在平台倒闭时保护你,却不覆盖你拿出来提供的那些代币。你点击确认的那一刻,它们就已经离开了保险库。如果借款人什么都不归还,如果抵押品不再足够,或者平台破产,你就是普通债权人。
这才是真正有用的信息,而且它已经写出来两个月了。回去再读一遍你点击确认的那个页面。
下周一之前会发生什么
2026年5月20日,欧盟委员会就MiCA的修订发起了一次针对性咨询。所谓咨询,就是一份公开问卷:所有人都可以回答,从律师事务所到平台,也包括一个有自己看法的普通人。回复截止时间是8月31日,也就是下周一。
一周。之后,就会由别人替你填上那些空格。
问卷涵盖四个部分,第四部分才是我们关心的,它问的是真问题:
- 是否应该把质押做成一个完全独立的受监管服务,为它制定自己的规则,而不是让它作为托管服务的附属业务?
- 是否应该监管借贷,如果应该,监管框架该是什么样?
- 是否应该规范销售NFT的平台,也就是那些代表独一无二物品的代币?
- 那些押注某个事件的市场,以及没有到期日的加密货币价格合约,应该归到哪里?
- 至于自动化金融,那种没有背后公司的情况下,只靠代码自行运行的金融:持牌平台是否必须核查它把客户送往的协议到底值不值得信赖,是否还应该给这些程序认证?
最后这个问题,正好。昨天我在这里讲过,单笔交易里连续出现六个漏洞,制造出了4900万个原本不存在的代币,而运行这个协议时完全自动,没有任何人发现4900万个也许有点太多了。认证机制能抓住这种问题吗?老实说,我不知道。但委员会提出的这个问题并不是理论问题,上周就已经有一个现场案例摆在我们面前。
具体到这里,在比利时呢?
三件事,而且没有一件需要你当律师。
第一:你的平台有没有牌照。自7月1日起,已经没有灰色地带,也没有宽限期了。这一点可以核实,而且是公开信息,如果你在公司网站上一分钟内都找不到这项信息,那本身就已经是答案。
第二:展示出来的收益不是赠品,而是承担风险的价格,而这个风险在你这边。只要借贷还没有纳入监管框架,就不会有人因为某项法规的强制要求而赔偿你。我不是告诉你不要这么做,这不是我的工作,也不是这篇文章的作用。我是告诉你要知道自己签下的是什么,这两件事不是一回事。
第三:不要把受到保护和遵守规定混为一谈。这是完全不同的两件事。我在这里说的是你的代币会发生什么。你需要申报什么,是另一回事,我在去年四月介绍那个计算资本利得税的工具时讲过这件事。
我的看法
这件事有个地方让我觉得不舒服,而问题不在于法律文本里的漏洞。一部针对一个每季度都在变化的行业、制定于2023年的法律存在漏洞,这很正常,所有法律都会遇到这种情况,而欧洲正在把它补上,这正是大家要求它做的事。
不,我真正觉得别扭的是,整件事里最有用的回答,也就是告诉你借贷收益应该归你,而不是留在平台口袋里的那条,竟然藏在一家欧洲监管机构网站上一份编号为 2883 的文件里。没人读过它。没有邮件,没有通知,你点击时应用里也没有一个提示框。可那个向你承诺收益的小按钮,却又大又醒目。
我又没要求摘月亮。只希望哪天写着客户享有权利时,有人能想到把这些权利显示在按钮旁边!
来源
- ESMA,关于加密资产借贷的问答 2883,2026年6月18日
- ESMA:MiCA 文件
- Maples Group:欧盟委员会针对 MiCA 修订展开的定向咨询,于2026年5月20日开启,回复截止至2026年8月31日
- Cryptoasset Lending in the Gaps : MiCA, ESMA Q&A 2883,2026年8月17日
Join the conversation
You need an account to comment on this article. Creating one is free and takes under a minute.
No comments yet.