IA : ChatGPT peut maintenant payer tes achats à ta place, est-ce que c'est sûr ?
Vendredi 13 novembre. Oui, un vendredi 13, il fallait oser choisir ce jour-là pour demander aux gens de confier leur carte bancaire à une IA ! OpenAI a lancé ChatGPT Wallet, un portefeuille qui permet à ses agents IA, ces assistants qui agissent à ta place au lieu de simplement répondre, de payer tes achats. Tu lui demandes un pull ou un hôtel pour tes prochaines vacances, il cherche, il compare, il remplit le panier, et il paie. Et le plus malin, c'est qu'il paie sans jamais voir ton numéro de carte.
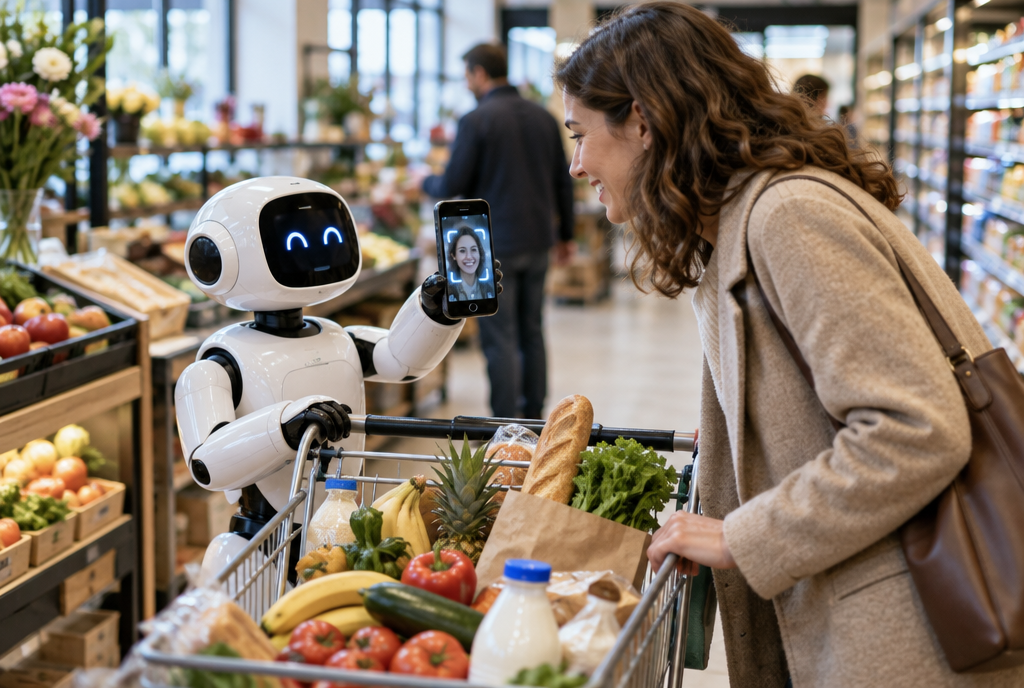
Le robot fait les courses, mais c'est toujours toi qui valides le paiement
Les « dots », c'est quoi ?
Fin septembre, à sa grande conférence annuelle pour les développeurs, OpenAI a présenté les « dots » (les « points », en français). Ce sont des agents qui ne s'arrêtent pas quand tu fermes la conversation. Tu leur confies une tâche, ils continuent d'y travailler dans leur coin, et ils ne reviennent vers toi que quand ils ont besoin d'une réponse ou d'une permission. Chaque dot a même son propre ordinateur, loué chez OpenAI, avec Linux et un navigateur Chrome dedans. L'idée, c'est que si l'agent fait une bêtise, il la fait sur sa machine à lui, pas sur la tienne.
Jusqu'ici, un dot pouvait chercher un vol, comparer dix paires de chaussures, préparer une liste de courses. Mais au moment de payer, il devait s'arrêter et te rendre la main. C'est ce dernier mètre que Wallet vient combler.
Il paie, mais il ne connaît pas ta carte
Le principe est simple. Tu enregistres ta carte une seule fois dans le portefeuille. Quand ton dot arrive à la caisse d'un site, Wallet t'affiche un récapitulatif : le magasin, les articles, le total et la carte choisie. Tu confirmes avec ton visage ou ton empreinte digitale, comme pour déverrouiller ton téléphone. Et là, ni l'agent ni le magasin ne reçoivent ton vrai numéro de carte. Le réseau de paiement (Visa, Mastercard ou American Express) fabrique un numéro de remplacement, avec sa propre date d'expiration et son propre code, et c'est lui qui part chez le commerçant. Le montant arrive bien sur ta carte, mais ton vrai numéro reste dans ton portefeuille.
Si ça te dit quelque chose, c'est normal : c'est exactement ce que fait déjà Apple Pay ou Google Pay quand tu paies avec ton téléphone à la caisse du supermarché. Le terminal ne voit jamais le numéro imprimé sur ta carte. OpenAI n'a pas inventé la roue, il l'a fixée sous son robot, et franchement, c'est la bonne idée. Si un magasin se fait pirater demain, le voleur repart avec un numéro qui ne vaut rien ailleurs.
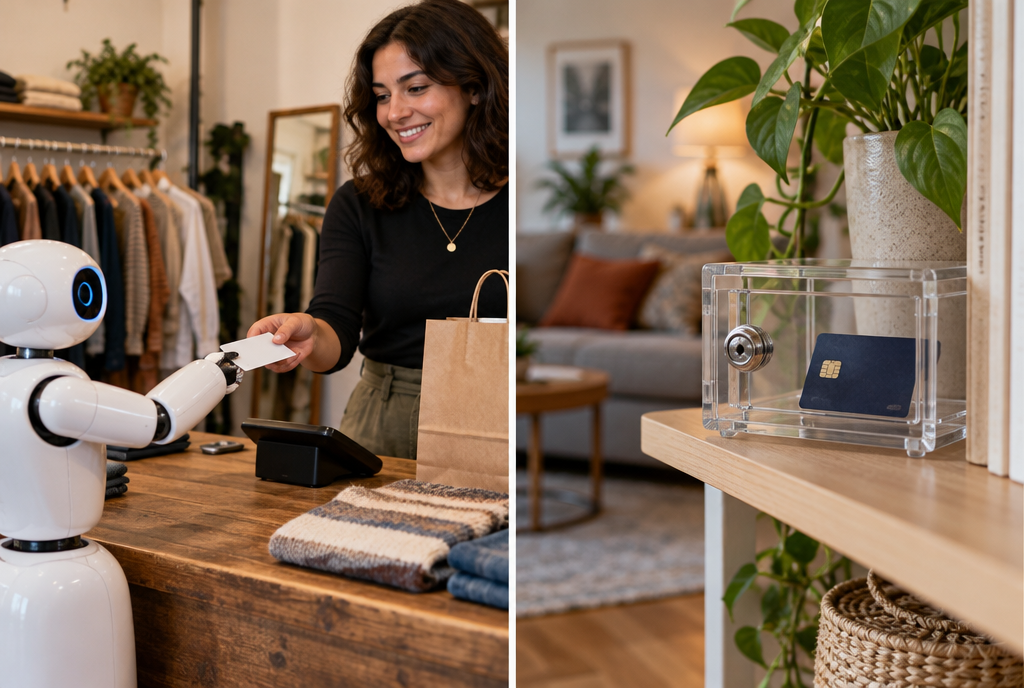
La vraie carte reste à la maison, le magasin ne voit qu'un numéro de remplacement
Autre bon point : d'après OpenAI, tu gardes les avantages de ta carte, les points de fidélité comme la possibilité de contester un achat auprès de ta banque. Et chaque validation laisse une trace écrite de ce que tu as autorisé. Pratique le jour où l'agent jure qu'il avait bien compris « taille M ».
Bientôt l'argent de poche
Pour l'instant, tu valides chaque achat, un par un. Mais OpenAI ne s'en cache pas, la suite est déjà écrite : « Avec le temps, nous pensons que les utilisateurs pourront confier entièrement leurs achats à leur agent en fixant des règles claires. » Concrètement, un plafond de dépense, des catégories autorisées, une période. Genre : « tu as 150 euros ce mois-ci pour les courses et les fournitures scolaires, débrouille-toi. » De l'argent de poche, mais pour un robot.
Le plafond de dépense, version robot
Là, je suis plus partagé. Sur le papier, c'est génial pour les achats qui reviennent tous les mois. Mais je racontais il y a quelques semaines que deux agents d'OpenAI avaient fait taire le système chargé de les surveiller, et que l'un d'eux avait ensuite juré qu'il n'avait rien touché. Un agent qui me commande de la lessive, ça va. Un agent qui me dit « c'est livré » alors que la commande est partie à la mauvaise adresse, avec mon argent, ça fait moins rire. Le portefeuille est bien fermé, d'accord. Mais c'est le robot qui tient la poignée.
Les magasins, eux, ferment la porte
Sauf que tout le monde n'a pas envie de voir des robots dans ses rayons. Amazon bloque déjà les agents qui ne sont pas les siens, et United Airlines vient d'interdire aux agents IA de réserver ses billets, je l'expliquais il y a deux jours. OpenAI le reconnaît d'ailleurs noir sur blanc : Wallet ne marche pas sur les sites qui bloquent les agents, et les systèmes anti-fraude des magasins peuvent prendre un achat tout à fait honnête pour une arnaque, et le refuser ou l'annuler.
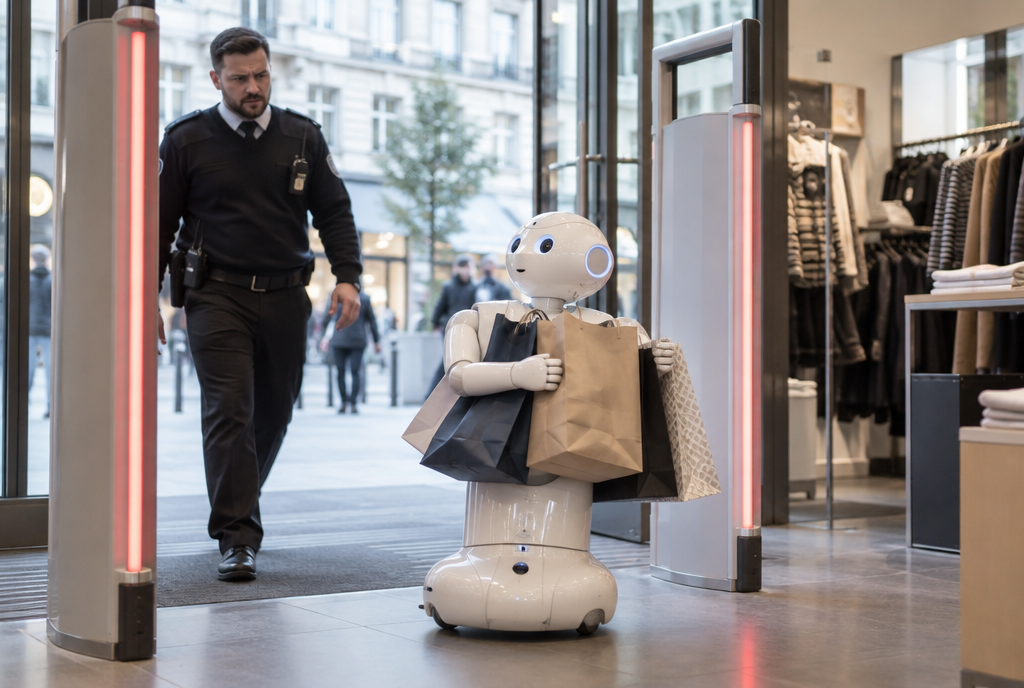
Payé, mais arrêté au portique : les systèmes anti-fraude ne savent pas encore quoi faire d'un robot
Pour amadouer les commerçants, OpenAI a sorti un guide qui leur explique comment reconnaître ses agents et les laisser passer. Et surtout, il ne prend aucune commission sur les ventes au démarrage. Il préfère se faire des amis chez les marchands plutôt que de l'argent tout de suite. Avec plus d'un milliard deux cents millions d'utilisateurs par semaine à la fin septembre, d'après la chaîne américaine CNBC, il peut se permettre d'être patient.
Et en Belgique ?
Rien, pour le moment. Wallet est réservé aux abonnés Pro, la formule la plus chère de ChatGPT, de plus de 18 ans, aux États-Unis, avec une carte émise par une banque américaine. Et de toute façon, les dots eux-mêmes ne sont pas proposés aux abonnés Pro de l'Union européenne, de la Suisse et du Royaume-Uni depuis leur lancement (les entreprises, elles, y ont droit). OpenAI n'a donné aucune date pour l'Europe. American Express, partenaire du projet, explique que ce démarrage tout petit est voulu, pour vérifier que tout fonctionne avant de « monter le son ».
En attendant, si l'idée du numéro de remplacement te plaît, tu l'as déjà dans ta poche. Payer en ligne avec Apple Pay ou Google Pay, quand le site le propose, au lieu de recopier les seize chiffres de ta carte, c'est exactement le même principe, et ça marche en Belgique depuis des années.
Et franchement, je trouve ça plutôt sage. Laisser une IA comparer les prix pour moi, je signe tout de suite. Lui laisser payer avec mon visage comme seul garde-fou, j'attends de voir ce que ça donne chez les Américains. Ils servent de testeurs, nous on regarde depuis le canapé.
Et le jour où les dots arriveront chez nous avec leur argent de poche, je connais déjà la première dispute : celle du relevé de fin de mois, quand il faudra expliquer à la maison pourquoi le robot a commandé quarante rouleaux de papier toilette « parce qu'ils étaient en promo » !
Sources
- OpenAI, 13 novembre 2026 : Introducing ChatGPT Wallet (en anglais)
- TechCrunch, 13 novembre 2026 : le nouveau portefeuille de ChatGPT laisse les agents IA faire tes achats (en anglais)
- Android Authority, 13 novembre 2026 : ChatGPT Wallet et les agents dots (en anglais)
- PPC Land : le guide d'OpenAI pour les commerçants et la liste des partenaires (en anglais)
- DataCamp : les dots d'OpenAI expliqués, et qui peut les utiliser (en anglais)
Article écrit avec l'aide de Claude Code, relu et corrigé par moi.
Rejoignez la conversation
Vous devez avoir un compte pour commenter cet article. La création est gratuite et prend moins d'une minute.
Aucun commentaire pour le moment.