Crypto : 50 millions d'Allemands peuvent acheter du bitcoin dans l'appli de leur banque, et en Belgique ?
Depuis lundi 19 octobre, un client d'une caisse d'épargne allemande peut ouvrir l'appli de sa banque, celle où il regarde son compte courant et paie son loyer, et acheter du bitcoin en trois écrans. Pas de compte à ouvrir sur une plateforme d'échange, pas de mot de passe de plus à retenir, pas de petit boîtier à brancher. Le réseau des Sparkassen, ces caisses d'épargne présentes dans chaque ville d'Allemagne, compte environ 50 millions de clients, d'après les chiffres repris par la presse allemande au lancement. Ce n'est pas rien !
Et en Belgique, me direz-vous ? Il se trouve qu'on a eu ça avant eux, en février. Sauf que dans les deux cas, le bitcoin qu'on achète n'est pas tout à fait du bitcoin comme les autres.
Entre le loyer et les courses, un bouton de plus
Ce que les Allemands peuvent acheter
Le service s'appelle « Krypto, powered by Deka ». Deka, c'est la DekaBank, la maison qui gère déjà les placements des caisses d'épargne, et elle a monté le système avec la Bourse de Stuttgart. Au menu, cinq cryptos et pas une de plus : le bitcoin, l'ether (la monnaie du réseau Ethereum), le XRP, le Solana et le POL de Polygon. Pas de « memecoins », ces jetons nés d'une blague sur Internet, pas de stablecoins non plus (des jetons dont la valeur est accrochée au dollar ou à l'euro).
Côté prix, la grille de Deka publiée en septembre annonce 0,99 euro par ordre, à l'achat comme à la vente, jusqu'à 250 000 euros par opération. À cela s'ajoute un écart entre le prix d'achat et le prix de vente, ce qu'on appelle le « spread » : la banque te garantit un prix pendant quelques secondes et se paie sur la différence avec le prix du marché. Combien ? Mystère, aucun document de Deka ne le chiffre.
Pour l'instant, cinq caisses seulement ont allumé le bouton au lancement, dont celle de Francfort et celle de Karlsruhe. Chaque Sparkasse est indépendante et décide elle-même quand elle s'y met. Plus de 230 ont dit leur intérêt selon la presse spécialisée, et la fédération des caisses d'épargne en attend 30 à 40 de plus chaque mois, avec l'objectif d'en raccorder une bonne partie au premier semestre 2027. Et elle prévient, mot pour mot : ce sont des placements « hautement spéculatifs ». Elle ne fera d'ailleurs aucune publicité pour le produit.
Le détail qui change tout : ce ne sont pas tes clés
Un bitcoin, ce n'est pas un fichier qu'on range dans un tiroir. C'est une ligne dans un grand registre public, et pour la déplacer il faut une clé secrète, une longue suite de caractères. Celui qui a la clé a le bitcoin. Point !
Chez Deka, cette clé, tu ne la vois jamais. Tous les clients sont rangés dans un seul et même portefeuille commun, ce que la banque appelle un portefeuille « omnibus ». Ta part n'existe que dans les livres de comptes de Deka. C'est la différence entre un lingot d'or posé dans ton coffre et une ligne « 10 grammes d'or » sur ton relevé : dans les deux cas tu possèdes de l'or, mais pas de la même façon.
Un seul bocal pour tout le monde, et ta part dans le cahier du banquier
Et il y a plus étonnant. Si tu veux sortir tes bitcoins de chez Deka, tu ne peux les envoyer que vers d'autres prestataires agréés, une petite liste de sociétés approuvées par la banque. Vers ton propre portefeuille, ce petit boîtier où l'on garde soi-même sa clé hors ligne, c'est non. (Le boîtier n'est pas infaillible non plus, j'en parlais en août avec l'affaire Coldcard et ses clés devinables.) Il faut faire un détour par une plateforme qui, elle, accepte de les envoyer plus loin.
Pourquoi ? Les règles européennes contre le blanchiment demandent des vérifications en plus quand on envoie des cryptos vers une adresse qui n'appartient à aucune société, et Deka a choisi de ne pas s'embêter avec ça. On peut la comprendre. Mais du coup, tu possèdes du bitcoin à peu près comme tu possèdes des parts d'un fonds : sur papier, chez quelqu'un.
Et chez nous ?
En Belgique, KBC a ouvert le même genre de service le 16 février 2026, sur Bolero, sa plateforme d'investissement en ligne. C'était la première grande banque belge à le faire. Ici, deux cryptos seulement, le bitcoin et l'ether, et un petit examen à passer avant le premier achat pour vérifier que tu as compris les risques. Et au lancement, KBC présentait son service comme un circuit fermé : tu achètes et tu revends dans Bolero, sans transfert vers l'extérieur.
Les frais, eux, ne se ressemblent pas du tout. D'après sa page crypto, Bolero prend 5 euros par ordre jusqu'à 1 000 euros, puis 5 euros par tranche de 1 000 euros au-delà (0,5 %). Sur un petit achat de 50 euros, un dixième de ta mise part en frais avant même d'avoir commencé, aïe. Chez Deka, 0,99 euro, mais avec un spread dont on ne connaît pas la taille. Comparer les deux au centime près est donc impossible, et ceux qui te diront le contraire n'ont pas lu les petites lignes.
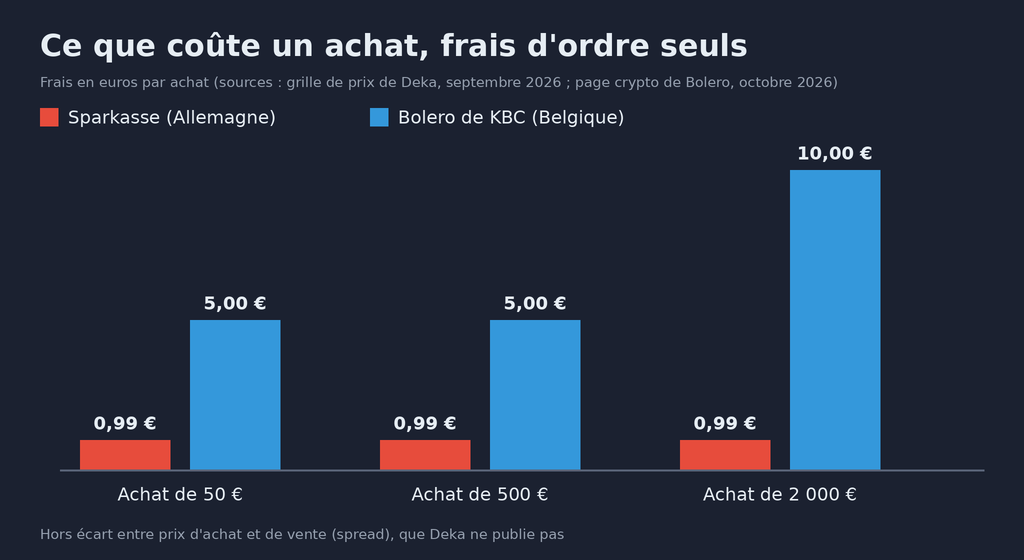
Sur le papier, l'Allemagne gagne. Sur le spread, on ne sait pas
Un Belge peut-il passer par une Sparkasse ? En pratique, non : il faut un compte courant dans une caisse d'épargne qui participe, donc être client d'une banque allemande.
Pourquoi les banques s'y mettent maintenant
Derrière les deux, il y a le même texte : MiCA, le règlement européen qui encadre les cryptos dans toute l'Union. Il prévoit une voie rapide pour les banques. Une banque qui a déjà sa licence n'a pas besoin d'en demander une nouvelle, elle déclare simplement à son gendarme qu'elle ajoute les cryptos à son offre. Deka l'a fait auprès de la BaFin, le gendarme financier allemand. KBC l'a fait auprès de la FSMA, son équivalent belge, après que la loi belge qui applique MiCA est entrée en vigueur le 3 janvier 2026.
Ce que ça change pour toi, concrètement, c'est l'interlocuteur. En cas de problème, tu ne cherches plus un service client perdu sur un autre continent, tu as ta banque, son médiateur et le droit de ton pays. Par contre, attention, la garantie des dépôts, celle qui protège ton compte d'épargne jusqu'à 100 000 euros si la banque fait faillite, ne couvre PAS les cryptos. Ce qui te protège, c'est la règle qui oblige la banque à tenir tes cryptos séparées de son propre argent.
Bref, 50 millions de gens vont voir le bitcoin apparaître entre leur compte courant et leur livret d'épargne, sans jamais toucher une clé. Je ne te dirai pas si c'est le bon moment pour acheter, ce n'est pas mon rôle et personne ne le sait. Mais je me demande combien de ces clients sauront que le bitcoin, à la base, a été inventé justement pour se passer des banques !
Sources
- DekaBank : la page de l'offre « Krypto, powered by Deka »
- crypto.news, 20 octobre 2026 : les Sparkassen lancent le trading de cinq cryptos
- Cryptoticker : lancement du 19 octobre, garde des clés et retraits
- Cryptoticker, 10 octobre 2026 : frais et limites de retrait chez Deka
- Bolero : la page crypto et ses tarifs
- Test-Achats Invest : Bolero ouvre le bitcoin et l'ether
Article écrit avec l'aide de Claude Code, relu et corrigé par moi.
Rejoignez la conversation
Vous devez avoir un compte pour commenter cet article. La création est gratuite et prend moins d'une minute.
Aucun commentaire pour le moment.