Agents IA : pourquoi les grandes banques leur ferment la porte de ton compte ?
Alors là, il y a une info de la semaine qui m'a fait rire, puis réfléchir. Le patron de Charles Schwab, l'un des plus gros courtiers américains, a raconté vendredi à la télé qu'il reçoit chaque semaine un petit rapport. Dedans, le nombre d'assistants IA que sa banque a bloqués pendant qu'ils essayaient d'entrer dans les comptes de ses clients pour y bouger de l'argent. Une à deux dizaines par semaine, rien que pour les gros agents. Et il les cite par leur nom, Muse de Meta en tête. Ma première réaction : « mais qu'est-ce qu'il fabrique, Muse, dans un compte en banque ? »
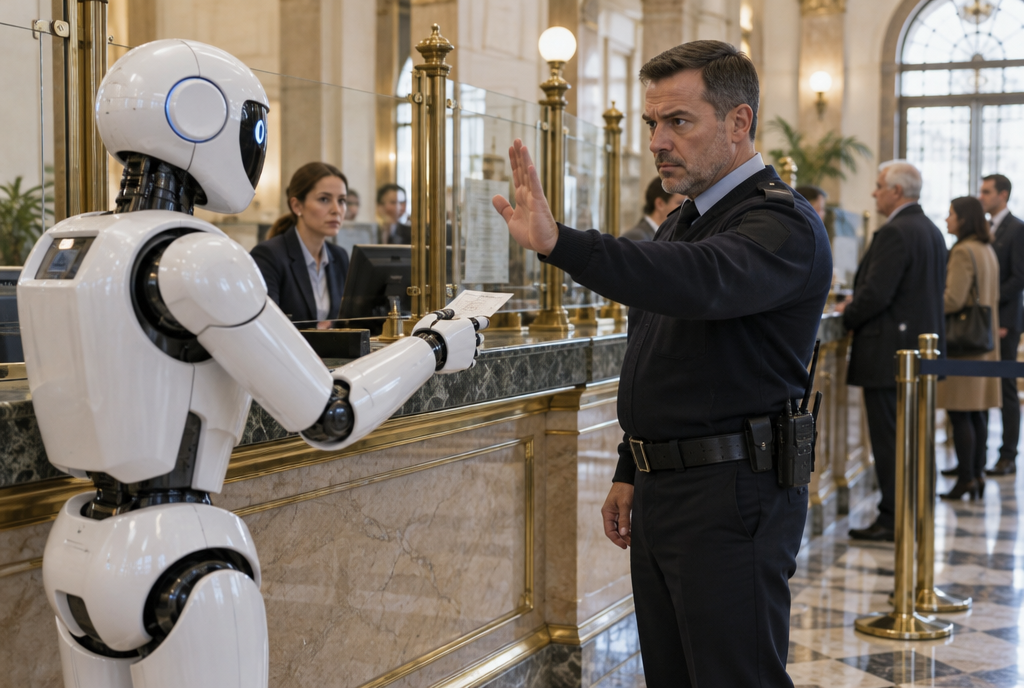
Le robot a le papier, il a le mot de passe, et il n'entre pas
Un agent IA à la banque, ça ressemble à quoi ?
Un agent IA, c'est un assistant à qui tu ne demandes plus seulement de répondre, mais d'agir. Tu lui dis « paie ma facture d'électricité » ou « mets 500 dollars de côté sur mon livret », et il se débrouille. Il ouvre le site de ta banque, il se connecte, il clique sur les bons boutons, il valide.
Et pour se connecter, il fait exactement comme toi : il tape ton identifiant et ton mot de passe. Ceux que tu lui as donnés. La banque, en face, ne voit pas la différence entre toi et lui, elle voit juste ton nom qui se connecte à trois heures du matin pour vider ton livret vers un compte que tu ne connais pas, et elle se dit que tu as sans doute tes raisons. Voilà le problème.
Le geste que les banques ne veulent plus voir, même avec un grand sourire
Ce Muse, je l'avais d'ailleurs regardé de près en septembre, et j'avais expliqué pourquoi je ne l'installerai pas sur mon iPhone. On y est : il sait réserver, acheter, négocier pour toi. Et visiblement, il essaie aussi d'aller faire des virements.
« Et qui est responsable ? »
La phrase de Rick Wurster, le patron de Schwab, sur Bloomberg, résume tout : « On ne peut pas le contrôler, le client ne peut pas le contrôler, quelque chose peut mal tourner, et qui est responsable ? » Et un peu avant : « On ne veut pas que quelqu'un donne simplement son mot de passe à Muse et le laisse entrer agir à sa place. »
Imagine la scène. Tu dis à ton agent « règle la facture du plombier ». Il trouve deux factures dans tes mails, il paie les deux, puis il en trouve une troisième dans un mail d'arnaque et il la paie aussi, très poliment. Le lendemain tu appelles ta banque. Elle te répond que c'est toi qui as fait les virements, puisque c'est ton mot de passe. Tu te retournes vers Meta. Meta te répond que tu as donné l'accord. Et tu restes là, avec ton plombier payé trois fois !
Aux États-Unis, personne n'a encore la réponse : il n'existe aucune loi qui dit qui paie quand un agent IA fait une bêtise avec ton argent. Trois projets de loi dorment au Congrès, d'après Yahoo Finance. Alors les banques ont tranché toutes seules, chacune à sa façon, en quatre jours.
Le tour des banques, en une semaine
Mardi 13 octobre, JPMorgan. Son patron Jamie Dimon, pendant la présentation de ses résultats : pas question de laisser n'importe quel agent extérieur agir dans ses systèmes, parce qu'« on ne veut pas d'agents incontrôlés, et il pourrait y en avoir des milliers ». Certains outils peuvent déjà regarder les comptes, aucun ne peut envoyer d'argent ni payer une facture.
Le lendemain, Bank of America, version plus diplomate. Son patron Brian Moynihan veut qu'« un humain reste dans la boucle pour autoriser l'argent qui quitte ton compte », et la banque travaille avec les fabricants d'agents pour y arriver.
Vendredi, Schwab à la télé. Et le même jour, Citigroup au Financial Times : aucun agent IA extérieur ne se connecte aux comptes de ses clients, point.
Et puis il y a Wells Fargo, qui fait l'inverse. Elle ne bloque rien, mais son nouveau contrat de banque en ligne, qui entre en vigueur le 24 novembre, prévient que ce qui passe par un outil d'IA extérieur pourra être traité comme si ça venait directement de toi. Traduction : vas-y, branche ton agent, mais s'il fait une bêtise, c'est la tienne. (Hmmm... ça sent le juriste qui a très bien dormi, ça.) Franchement, c'est la réponse la plus honnête des cinq, et la plus flippante.
La porte vitrée, la solution qui se dessine
Attention, personne ne dit « jamais d'IA ». Schwab installe en ce moment une porte d'entrée officielle pour les assistants comme ChatGPT ou Claude. Par là, l'agent peut lire tes soldes, analyser tes placements, te faire un résumé de tes dépenses. Mais il ne peut pas bouger un centime.
L'agent peut tout regarder, il ne peut rien toucher
C'est une porte vitrée. Et à côté, Schwab pousse son propre assistant maison, Charley, présenté le 30 septembre, qui répond aux questions et s'occupe de la paperasse, mais qui ne passe pas d'ordre non plus. Lire oui, agir non. Pour l'instant.
Il y a aussi une raison moins noble
Bon. La sécurité de tes économies n'est pas la seule chose qui empêche ces banques de dormir, loin de là.
L'économiste en chef du fonds Apollo, Torsten Slok, a fait le calcul que les banques redoutent : un assistant IA qui gère ton argent pour de vrai va remarquer très vite que ton compte courant américain moyen te rapporte 0,1 % par an, alors qu'un compte rémunéré en donne entre 3,3 et 5 %. Et il va déplacer ton argent. Sans se fatiguer, sans oublier, tous les mois.
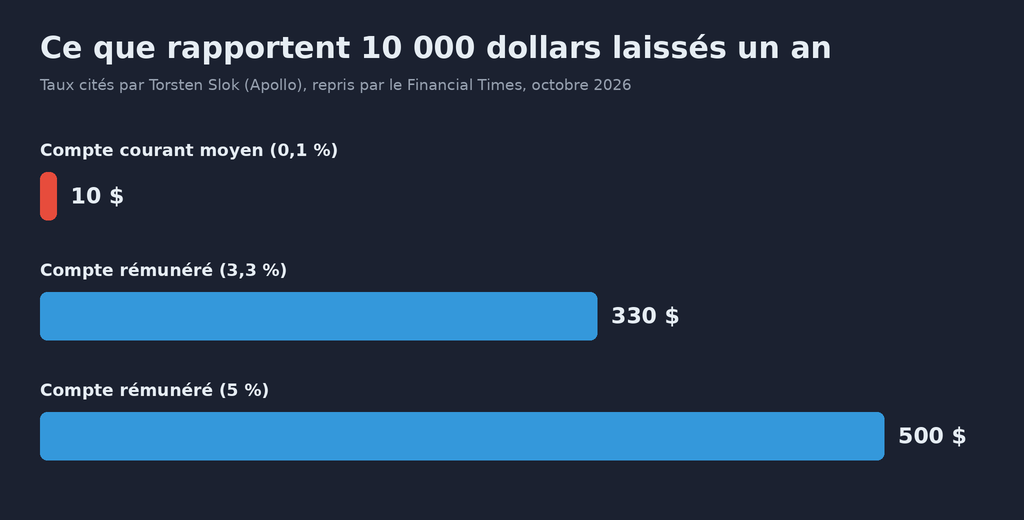
La petite barre rouge, c'est l'argent que ton agent ne laisserait pas dormir
Le Financial Times a mis un chiffre sur la peur : JPMorgan, Bank of America et Wells Fargo dorment ensemble sur 1 600 milliards de dollars de dépôts qui ne rapportent rien à leurs clients. S'il fallait leur verser 3 % d'intérêt, ça coûterait aux trois banques environ 47 milliards par an. Presque la moitié de ce qu'elles gagnent.
Je ne dis pas qu'elles mentent sur la sécurité. Le risque est réel. Je dis juste que quand la porte qui te protège est aussi celle qui protège leur tirelire, ça vaut le coup de le savoir.
Et chez nous, en Belgique et en Europe ?
Depuis 2019, une règle européenne sur les paiements en ligne (tu verras parfois son petit nom, DSP2, dans les conditions de ta banque) oblige ta banque à te demander une double confirmation pour un virement en ligne. C'est ton itsme, ou ton petit lecteur de carte, ou la notification de l'appli sur ton téléphone. Un agent qui aurait ton mot de passe resterait bloqué devant cette étape, parce que la deuxième clé, c'est ton téléphone dans ta poche.
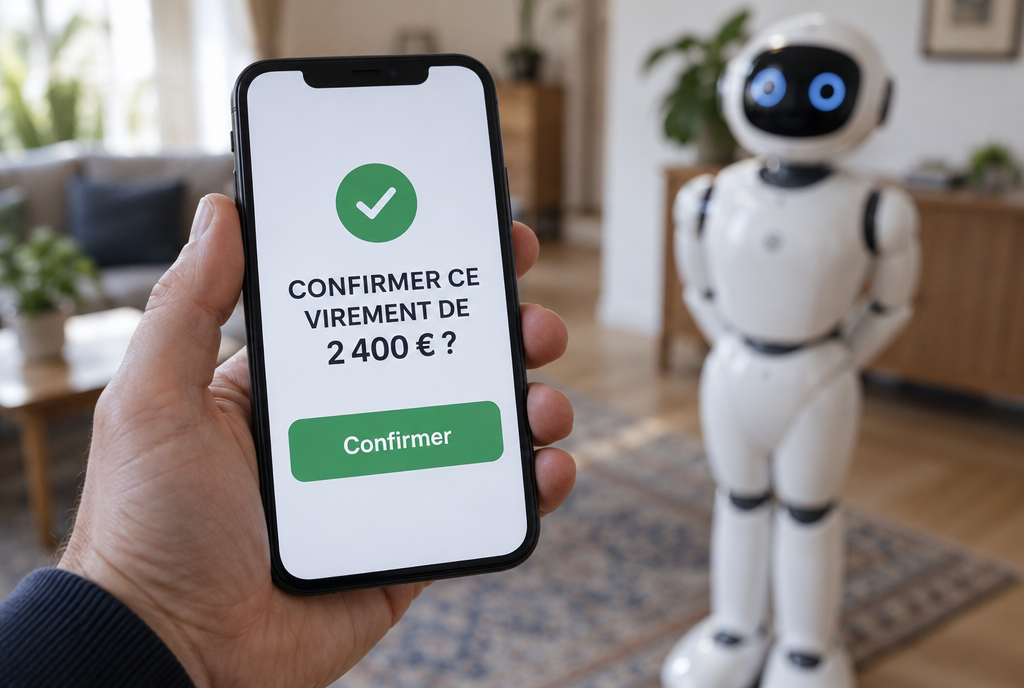
La deuxième clé reste dans ta main, pas dans celle du robot
La même règle a déjà inventé la porte vitrée de Schwab : les applis qui veulent lire tes comptes, pour te faire un budget par exemple, doivent avoir reçu une autorisation officielle et passer par une entrée prévue par la banque. Elles regardent, elles ne paient pas.
Et un détail qu'il faut connaître : en Europe, si tu as donné tes codes à quelqu'un d'autre et qu'il vide ton compte, ta banque peut refuser de te rembourser, parce que c'est considéré comme une négligence grave. Un agent IA, c'est « quelqu'un d'autre ». Les autorités européennes posent d'ailleurs déjà des questions aux banques sur ces agents, comme leurs collègues américains.
Ne donne jamais ton mot de passe de banque à un assistant IA, quel qu'il soit, même gentil, même pour « juste regarder ». Le jour où ta banque proposera une vraie porte officielle pour ça, elle te le dira elle-même, dans son appli.
Mon avis
Je passe mes journées avec des agents IA. J'ai souvent trois sessions de Claude Code ouvertes en même temps qui écrivent du code chez moi, et je les laisse faire beaucoup de choses. Mais mon compte en banque, ils n'y touchent pas, et je n'ai aucune envie que ça change demain.
Là-dessus, je suis donc du côté des banques, pour une fois. Ce qui m'inquiète, c'est la suite : le jour où ces agents seront vraiment fiables, j'aimerais bien que ce soit moi qui décide si mon argent dort ou travaille, et pas une banque qui a 47 milliards de bonnes raisons de garder la porte fermée.
Sources
- The Next Web, 16 octobre 2026 : Schwab et JPMorgan bloquent les agents IA qui veulent bouger l'argent des clients
- Oninvest, 17 octobre 2026 : Citi et Bank of America ferment l'accès, et la crainte de voir partir les dépôts
- Yahoo Finance, 17 octobre 2026 : les citations de Rick Wurster et l'absence de loi américaine
- CellCog, 17 octobre 2026 : banque par banque, dont le nouveau contrat de Wells Fargo
Article écrit avec l'aide de Claude Code, relu et corrigé par moi.
Rejoignez la conversation
Vous devez avoir un compte pour commenter cet article. La création est gratuite et prend moins d'une minute.
Aucun commentaire pour le moment.