Crypto : l'Europe classe l'USDC jeton « important », qu'est-ce que ça change pour toi ?
Mercredi 14 octobre, l'Autorité bancaire européenne a rangé l'USDC dans une case où aucune crypto n'était encore jamais entrée. Celle des jetons « importants », ceux qu'un régulateur européen vient contrôler lui-même, et plus seulement le gendarme français. C'est la première fois sur les 45 jetons de ce type déclarés en Europe. Et bizarrement, c'est une bonne nouvelle pour celui qui en détient.
Quelqu'un va venir compter les billets, et pas une fois tous les trente-six du mois
Un USDC, c'est quoi au juste ?
Un dollar numérique. Tu donnes un vrai dollar à une entreprise américaine qui s'appelle Circle, elle te crée un jeton qui vaut un dollar, et elle garde ton dollar de côté en réserve. Quand tu veux ton argent, tu lui rends le jeton, elle te rend le dollar. On appelle ça un « stablecoin », une crypto dont le prix ne bouge pas, par opposition au bitcoin qui fait le yoyo.
À quoi ça sert concrètement ? À figer dans une crypto 'dollars' son argent sans repasser par la banque. Tu as vendu une crypto un dimanche soir, tu ne veux pas racheter tout de suite : tu restes en dollars numériques, et tu attends. C'est le parking du monde crypto. L'USDC est le deuxième du genre, environ 73 milliards de dollars en circulation d'après les données du site spécialisé The Block au 15 octobre, loin derrière l'USDT de Tether et ses 184 milliards. L'USDT, lui, n'a pas d'agrément européen, et j'expliquais il y a quelques jours pourquoi les plateformes européennes doivent te le faire sortir avant le 8 janvier. Circle, à l'inverse, a fait les démarches : sa filiale européenne est agréée en France depuis 2024.
Le jour où le dollar numérique n'a plus valu un dollar
Toute cette histoire de surveillance repose sur une question idiote : et si la réserve n'y était pas ? On a eu la réponse en vrai, le 11 mars 2023. Circle annonce ce soir-là que 3,3 milliards de dollars de ses réserves, environ un dollar sur douze, sont coincés dans une banque américaine qui vient de s'effondrer, la Silicon Valley Bank. Le samedi matin, l'USDC s'échange autour de 87 cents sur la plateforme Kraken, d'après les données de CoinDesk.
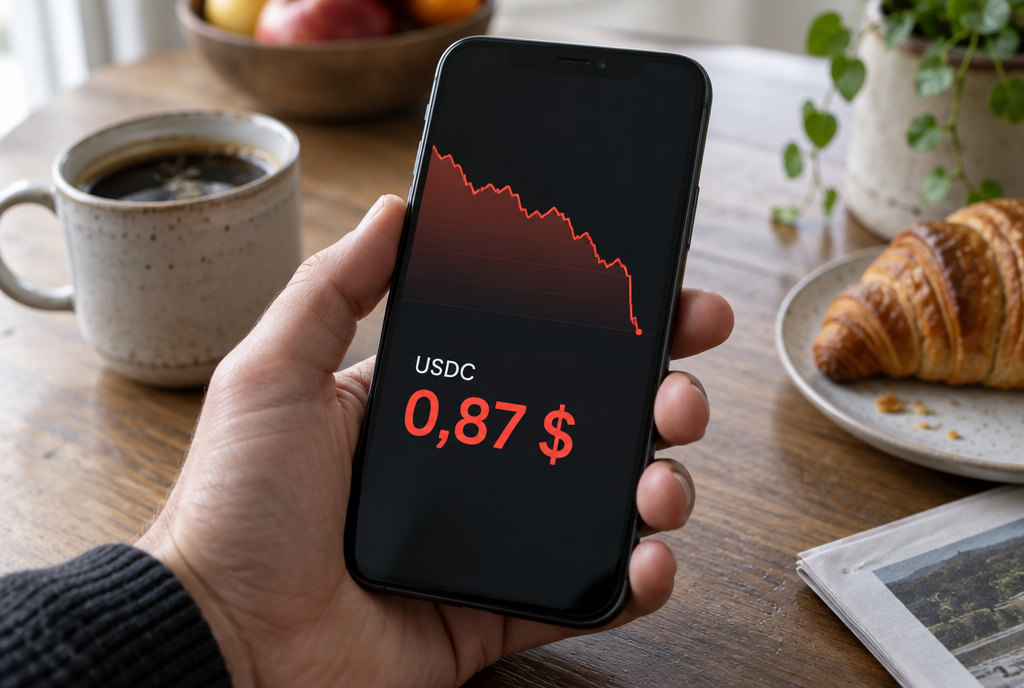
Le réveil du samedi matin de mars 2023. Un dollar qui en vaut 87 cents, c'est un dollar qui ne marche plus
Le lundi, le gouvernement américain garantit tous les dépôts de la banque, l'argent revient, le jeton remonte à un dollar en quelques jours. Personne n'a rien perdu au final. Mais pendant deux jours, le parking où tout le monde laisse son argent avait perdu un huitième de sa valeur. C'est exactement ce que les règles européennes essaient d'éviter : pas la faillite spectaculaire, juste le week-end où plus personne ne sait si la réserve existe.
Pourquoi l'USDC et pas un autre ?
Parce qu'il est devenu trop gros pour que sa chute passe inaperçue. Et ça, ce n'est pas une impression, c'est une liste. Le règlement européen sur les cryptos, qu'on appelle MiCA, donne dans son article 43 sept critères, et il suffit d'en cocher trois pour passer dans la catégorie du dessus.
Trois exemples de ces critères, et tu vas voir qu'ils n'ont rien de mystérieux : plus de dix millions de personnes qui détiennent le jeton, plus de cinq milliards d'euros en circulation, ou plus de deux millions et demi d'opérations par jour pour un total dépassant 500 millions d'euros. Les quatre autres sont de la même eau : la diffusion dans plusieurs pays, les liens avec le système financier, ce genre de choses.
L'Autorité bancaire européenne, qu'on abrège ABE, n'a pas dit lesquels l'USDC a cochés. Vu la taille de la bête, tout le monde peut deviner, mais j'aurais bien aimé lire les chiffres. Le réexamen a lieu tous les ans, et les 44 autres jetons de la liste passent exactement le même contrôle : personne n'est visé, c'est le compteur qui décide.
Deux cartons de dossiers qui changent de bureau
Voilà ce qui bouge le 12 novembre. Jusqu'ici, c'est l'ACPR, le gendarme français des banques et des assurances, qui contrôlait tout chez Circle, puisque sa filiale européenne est française. À partir de cette date, le dossier se coupe en deux. Ironie du sort, les deux administrations se retrouvent dans la même ville : l'ABE a ses bureaux à Paris depuis le Brexit.
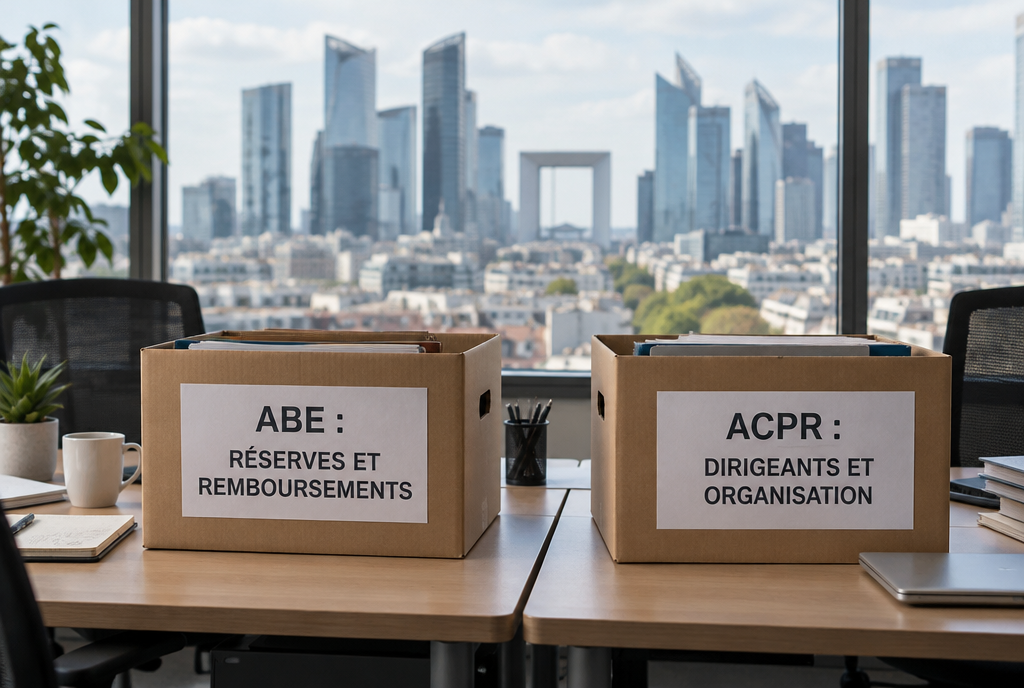
Les deux autorités ont leurs bureaux à Paris, mais une seule travaille pour les 27 pays
L'ABE récupère ce qui touche à l'argent : les fonds propres de l'entreprise, c'est-à-dire son propre matelas en cas de coup dur, la réserve qui garantit les jetons, sa capacité à rendre l'argent rapidement, et les plans prévus pour rembourser tout le monde si ça tourne mal. L'ACPR garde ce qui touche à la maison : qui dirige, comment c'est organisé, les sous-traitants, les conflits d'intérêts.
Et le matelas grossit. Un émetteur ordinaire doit détenir en fonds propres 2 % de ce qu'il garde en réserve. Pour un jeton « important », MiCA monte la barre à 3 % dans son article 45. Sur des réserves de cette taille, ce seul point de pourcentage représente plusieurs centaines de millions à immobiliser. Ajoute un audit indépendant des réserves tous les six mois au lieu d'une fois par an, des tests de résistance réguliers, et la possibilité pour l'ABE d'en exiger encore plus si ces tests se passent mal.
L'ABE a aussi signé un accord de coopération avec le régulateur financier de l'État de New York, là où Circle émet ses dollars numériques côté américain. Deux administrations qui se promettent de s'envoyer des informations, ça ne fait pas un gros titre, mais c'est exactement ce qui manquait en 2023 pour voir venir le coup de la banque californienne.
Bon, et pour toi, ça change quoi ?
Si tu as des USDC sur une plateforme européenne : rien à faire, aucune date limite, aucun message à attendre. C'est l'entreprise qui est surveillée, pas toi.
Ce que tu gagnes, c'est une paire d'yeux de plus sur la réserve qui garantit tes jetons. C'est tout, et c'est déjà pas mal. Et il y a deux droits que MiCA te donne et que beaucoup de gens ignorent : l'émetteur doit te rembourser à tout moment, un jeton pour un dollar, sans te prendre le moindre frais. En échange, il n'a pas le droit de te verser des intérêts dessus. Un stablecoin, ce n'est pas un livret d'épargne, et c'est écrit dans la loi.
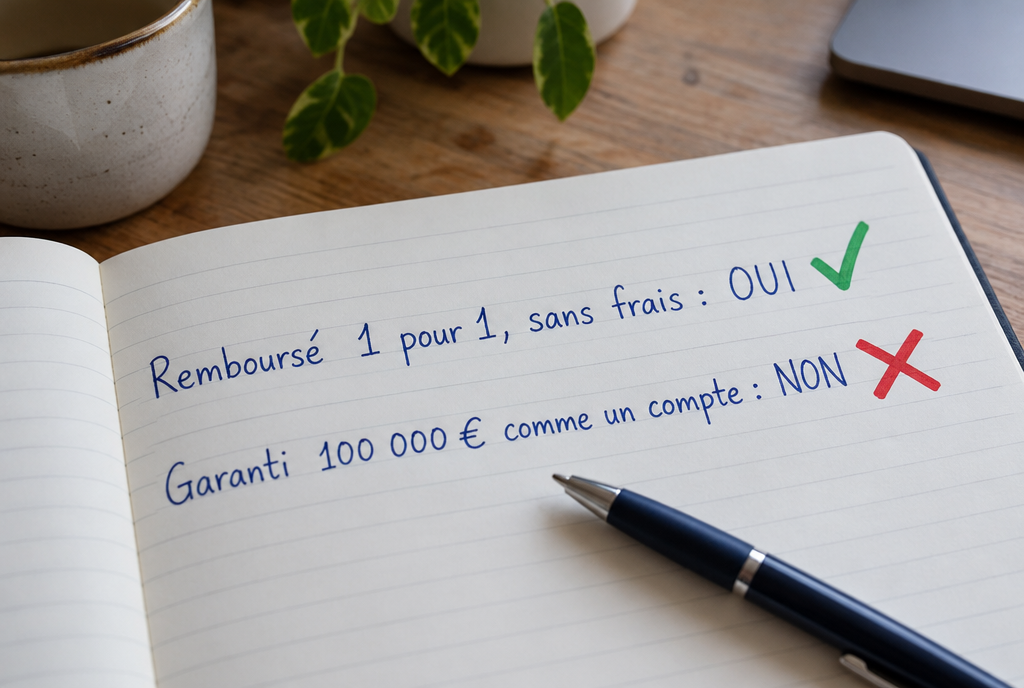
La ligne du haut est une bonne nouvelle. La ligne du bas est celle qu'on oublie
Par contre, attention à ne pas confondre avec ton compte en banque. En Belgique comme ailleurs en Europe, tes dépôts bancaires sont garantis jusqu'à 100 000 euros par le système européen de garantie des dépôts si ta banque coule. Un stablecoin, même surveillé par l'ABE, n'a rien de tel. Ce que la règle garantit, c'est que quelqu'un vérifie que la réserve est là. Pas que l'État te rembourse si elle n'y est pas. Surveillé, ce n'est pas garanti !
Mon avis
D'habitude, les nouvelles réglementaires me font bâiller : trois sigles, deux dates, et on oublie. Celle-là sert vraiment à quelque chose. Repense au week-end de mars 2023 : tout le monde s'envoyait la capture d'écran de la courbe qui plonge en se demandant si c'était la fin, et personne ne pouvait répondre, parce que personne n'avait le droit d'ouvrir le coffre pour aller voir.
Maintenant, quelqu'un l'a, ce droit. Reste à voir ce qu'il en fera le jour où ça comptera vraiment, parce qu'un contrôleur qui ne contrôle qu'en temps calme ne sert à rien. Et pendant ce temps, les 44 autres jetons de la liste regardent ça de loin en espérant très fort ne jamais cocher trois cases !
Sources
- Autorité bancaire européenne, 14 octobre 2026 : l'ABE classe l'USDC comme premier jeton de monnaie électronique important de l'Union
- The Block, 15 octobre 2026 : les montants en circulation et l'accord avec le régulateur de New York
- Texte du règlement MiCA, article 49 : remboursement à tout moment, à la valeur nominale et sans frais
- CoinDesk, 11 mars 2023 : l'USDC à 87 cents après l'annonce des 3,3 milliards coincés à la Silicon Valley Bank
Article écrit avec l'aide de Claude Code, relu et corrigé par moi.
Rejoignez la conversation
Vous devez avoir un compte pour commenter cet article. La création est gratuite et prend moins d'une minute.
Aucun commentaire pour le moment.