Investire da privato o fare trading?
Investire da privato o fare il trader?
Disclaimer
Questo articolo condivide un’esperienza personale e una riflessione filosofica sulla gestione dello stress finanziario. Non è né un consiglio d’investimento, né un tutorial fiscale o giuridico. Le regole fiscali (la tassa di Borsa su ogni acquisto, le dichiarazioni, le plusvalenze) sono complesse e in continua evoluzione: informati presso un professionista. L'obiettivo qui è analizzare il costo psicologico del trading rispetto alla serenità dell’investimento a lungo termine.
Perché l’idea di investire torna sempre
Molti privati hanno avuto, prima o poi, questa vocina: «Dovrei investire? Dovrei fare trading?»
A volte nasce da una frase sentita al momento giusto. Negli anni 90, un cliente mi diceva con entusiasmo: «Non c’è niente di meglio della Borsa!», probabilmente perché aveva appena guadagnato un bel po’. Comunque sia, l’idea è rimasta.
All’epoca, un libretto di risparmio rendeva ancora “qualche percento”. Poi l’euro si è imposto, l’inflazione ha fatto il suo lavoro di erosione, e si è imposta un’evidenza: lasciare i propri soldi fermi senza un rendimento reale significa accettare che si sciolgano. L'errore più grave è avere migliaia di euro su un libretto e lasciarli lì!
L’inflazione: 100 € restano 100 €… ma non valgono più 100 €
Si sente spesso dire: «100 € nel 2000 valgono 100 € oggi.» Sì, la banconota non è cambiata… ma il potere d’acquisto si è sciolto.
Un esempio semplice. In Belgio, i dati di Statbel, l’ufficio nazionale di statistica, lo confermano: i prezzi sono aumentati di quasi il 79% tra il 2000 e il 2025. In altre parole, 100 € del 2000 valgono circa 179 € nel 2025, e ciò che una banconota da 100 € compra oggi corrisponde a ciò che 56 € compravano nel 2000. La bolletta della luce, il pieno di carburante, la spesa della settimana: tutto è aumentato, ciascuno al proprio ritmo, e tutto è aumentato più velocemente del libretto. È proprio per questo che “non fare nulla” con i propri risparmi è spesso la strategia più rischiosa nel lungo periodo.
Il mio passaggio: dalla curiosità alla trappola
Gli anni sono passati e, verso il 2019, ho sentito parlare di criptovalute e soprattutto di Bitcoin. In un’epoca in cui circolava ancora l’idea che “valesse solo qualche migliaio”, mi sono lanciato.
Ovviamente, la frase che viene dopo è universale: «Avrei dovuto comprarne di più!» Mi sono iscritto a Binance, ho comprato qualche criptovaluta “qua e là”, e sono caduto nella trappola classica: i gruppi Telegram, le promesse di “x100”, e l’ingenuità di un principiante. Sì… alcuni hanno fatto x100. Ma spesso verso il basso.
Trading vs Investimento: il costo nascosto dello stress
È qui che la lezione è stata più dura, ma anche più preziosa. Ho provato il trading. Ho visto quanto costa davvero.
Il trading “emotivo” (acquisti impulsivi, controllo costante dei grafici, uscite tardive) ha un difetto enorme di cui nessuno parla: consuma la tua banda passante mentale. Guadagnare 200 € facendo trading va bene. Ma se ti è costato 20 ore di stress, risvegli notturni e ansia, la tua tariffa oraria è disastrosa.
Non è solo un’impressione: nel marzo 2018, l’Europa ha regolamentato questi prodotti dopo aver raccolto i dati dei regolatori nazionali. Tra il 74% e l’89% dei conti dei privati perde denaro, con perdite medie da 1 600 a 29 000 € per cliente. Perché? Perché non siamo robot.
L’investimento è un altro gioco:
- Scegliere uno strumento solido,
- Investire regolarmente (DCA: spiego il metodo più avanti),
- Accettare le variazioni senza farsi prendere dal panico,
- Lasciare che il tempo lavori per noi.
L’oro: un promemoria brutale di ciò che il tempo può fare
Prendiamo l’oro. Nel gennaio 2026, l’oncia ha raggiunto 5 586 $, il suo massimo storico. Otto mesi dopo, è a 4 327 $, cioè il 22% in meno.
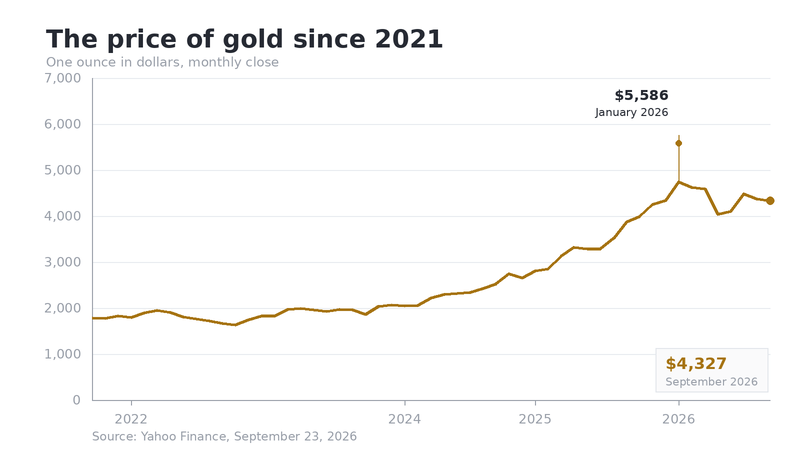
L’oro in dollari dal 2021. Il picco di gennaio 2026, e il 22% perso da allora.
Il trader che compra in cima all’onda non dorme più la notte. L'investitore che compra un po’ ogni mese da anni, invece, guarda il grafico con distacco. La tendenza storica resta impressionante. Quelli che hanno investito regolarmente, una piccola somma alla volta, senza guardare il prezzo ogni mattina, hanno comprato la cosa più preziosa: tempo.
Una precisazione che vale per tutto l’articolo: i prezzi che cito sono quelli del giorno in cui ho scritto queste righe, nel febbraio 2026, e provengono dalle quotazioni pubbliche riportate da Yahoo Finance. I due grafici, invece, arrivano fino al 23 settembre 2026, perché una curva fermata a febbraio non racconta più nulla.
La giungla amministrativa (e perché evitarla)
Molto presto, le criptovalute hanno imposto un riflesso assurdo: iscriversi a una moltitudine di piattaforme. Risultato: procedure di verifica dell’identità ovunque, ciò che nell’ambiente viene chiamato KYC (foto della carta d’identità, selfie, prova di domicilio, e due giorni di attesa prima di poter comprare), oltre a una dispersione totale.
Poi arriva la realtà amministrativa, soprattutto in Belgio. A forza di aprire conti su piattaforme esotiche o straniere, ci si ritrova con una complessità fiscale ingestibile (la dichiarazione al Punto di Contatto Centrale, il file in cui lo Stato belga si aspetta l'elenco dei tuoi conti aperti all'estero, la tassa di borsa su ogni acquisto, il calcolo delle plusvalenze).
È l'opposto della pace mentale. A voler ottimizzare ogni centesimo su piattaforme oscure, ci si crea un carico mentale che annulla il piacere del guadagno.
Il metodo principe: il DCA (e la sua versione "intelligente")
Un buon modo per investire senza stress è applicare il DCA (Dollar Cost Averaging). È un metodo semplice: compri regolarmente una somma fissa (per esempio alla fine di ogni mese), senza guardare il prezzo.
Tuttavia, a seconda dell'asset, si può affinare la strategia:
1. Per l'Oro: il DCA classico L'oro ha una tendenza rialzista sul lunghissimo periodo. Spesso non serve a nulla aspettare "che scenda" per comprare, perché non sappiamo se scenderà un giorno. Se aspetti troppo, rischi di guardare il treno passare, come è successo diverse volte negli ultimi vent'anni.
La strategia: Si compra un pochino ogni mese, qualunque sia il prezzo. È la regolarità che paga.
2. Per il Bitcoin: il "DCA Intelligente" Il Bitcoin è diverso: i suoi cicli sono violenti, con rialzi giganteschi e ribassi a volte mostruosi. Prendiamo la situazione del giorno in cui scrivo, nel febbraio 2026: il Bitcoin aveva toccato il suo massimo a ottobre 2025, a 126 198 $, e si aggirava intorno ai 67 000 $. Quasi la metà è partita in quattro mesi.
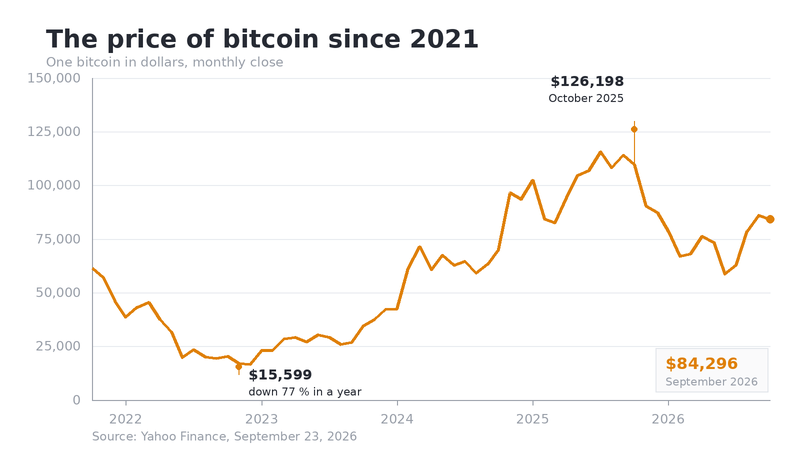
Il bitcoin dal 2021. Due ribassi di oltre la metà. Quelli che sono andati nel panico sul fondo del primo si sono persi il secondo.
- Bisogna avere paura? Storicamente, il Bitcoin ha visto di peggio: un calo del 77 % tra il massimo di novembre 2021 e il minimo di novembre 2022. Ma con l'adozione da parte degli investitori istituzionali e persino di alcuni Stati, un crollo così profondo sembra meno probabile.
- L'approccio intelligente: Invece di comprare alla cieca in cima, si approfitta di queste correzioni (-50 %, -60 %) per accumulare.
- Il trucco: Più scende, più compri. Se puoi, aumenta la somma a ogni livello di ribasso. Questo permette di abbassare drasticamente il tuo "prezzo medio di acquisto" (PMC). Quando il mercato ripartirà, sarai in guadagno molto più rapidamente.
E per vendere? L'uscita graduale
Saper comprare è una cosa, saper vendere è un'altra. Molti non vendono e aspettano il massimo del massimo, ma è un grave errore. Il metodo di vendita è identico a quello dell'acquisto in DCA, ma al contrario.
A un certo punto, il mercato impazzisce. Quando tutti ne parlano e ti dici "Accidenti! Sta salendo davvero forte!", spesso è il segnale per cominciare a prendere i profitti. Non vendere tutto in una volta. Vendi a livelli, salendo:
- Vendi per 100 € di guadagni.
- Se continua a salire, vendi per 200 €.
- Poi 300 €, ecc.
Questa è la chiave della pace mentale: si compra quando tutti hanno paura (DCA intelligente), e si rivende lentamente quando tutti sono euforici.
L'esempio delle mele: capire la magia del DCA
Immagina che adori le mele. Decidi di comprarne per 120 € ogni anno, qualunque sia il prezzo.
- Anno 1: Le mele costano 10 € al chilo. Con i tuoi 120 €, compri 12 chili.
- Anno 2: Il prezzo scende a 8 € al chilo. (La gente va nel panico, ma tu sei contento). Con i tuoi 120 €, compri 15 chili.
- Anno 3: Il prezzo crolla a 6 € al chilo. (È la crisi!). Con i tuoi 120 €, compri 20 chili.
Il bilancio al momento della ripresa: L'anno seguente, il prezzo torna al suo livello iniziale di 10 €. Se avessi comprato tutto all'inizio (al "prezzo pieno"), avresti semplicemente recuperato il tuo investimento. 0 € di guadagno.
Ma grazie al DCA, vediamo cosa possiedi:
- Hai speso in totale: 360 € (3 x 120 €).
- Possiedi in totale: 47 chili di mele (12 + 15 + 20).
- Il tuo stock ora vale: 47 chili x 10 € = 470 €.
Risultato: Il prezzo è semplicemente tornato al punto di partenza, ma hai guadagnato 110 € di profitto. Perché? Perché hai trasformato il ribasso in un'opportunità per far diminuire il tuo "prezzo medio di acquisto" (che qui è sceso a 7,66 €/kg).
Questa è la potenza del DCA: matematicamente, un ribasso temporaneo diventa tuo alleato.
Il segreto matematico: guadagnare anche senza tornare al massimo
Forse ti stai chiedendo: "E se continuasse a scendere ancora e ancora? Sono obbligato ad aspettare che il prezzo risalga a 10 € per uscirne?"
La risposta è no. Ed è qui che avviene la magia. Riprendiamo le nostre mele con un crollo ancora più violento, sempre con 120 € d'investimento all'anno:
- Anno 1: Prezzo a 10 € -> Hai 12 kg.
- Anno 2: Il prezzo crolla a 5 € -> Compri 24 kg.
- Anno 3: Il prezzo tocca il fondo a 2 € -> Compri 60 kg (quantità enorme!).
Facciamo i conti:
- Hai speso in totale: 360 €.
- Possiedi una scorta enorme di: 96 kg di mele (12 + 24 + 60).
Il miracolo della media: Se dividiamo la tua spesa (360 €) per la tua scorta (96 kg), il tuo prezzo medio di acquisto è di soli 3,75 € al chilo.
Conclusione: Il mercato non ha nemmeno bisogno di risalire a 10 €. E nemmeno a 5 €. Appena il prezzo delle mele risale a 4 € (che resta molto basso rispetto all'inizio!), sei già in guadagno.
- A 4 € al chilo, la tua scorta di 96 kg vale 384 €.
- Hai investito 360 €.
- Hai guadagnato soldi mentre il prezzo è ancora più basso del 60% rispetto all'inizio.
È per questo che il DCA tranquillizza la mente: più scende, più scende anche il tuo "punto di vittoria".
L'unica condizione vitale: Questo meccanismo funziona soltanto se compri un attivo che non morirà (non farlo su un'azienda in bancarotta o su una crypto "shit coin"). Sul Bitcoin, sull'oro o sull'S&P 500, fa il suo lavoro finché l'attivo sopravvive.
Investire senza soffocare
Gli anni passano e una conclusione torna come un boomerang: Investire regolarmente in un prodotto solido batte molto spesso l'agitazione del trading.
Naturalmente, investire non è mai “senza rischi”. Ma esistono modi per limitare questo rischio, in particolare attraverso la diversificazione: l'oro, il Bitcoin, indici ampi (come l'S&P 500). È un meccanismo "autopulente": se un'azienda si indebolisce, esce dall'indice. Se sale una nuova stella (come NVIDIA, che è esplosa negli ultimi anni), trascina l'indice verso l'alto. Non hai bisogno di indovinare il vincitore, compri tutto il paniere.
Conclusione: Investire significa scegliere la pace
Il trading promette adrenalina e finisce spesso nello stress. L'investimento costruisce qualcosa di duraturo.
Investire è meglio che “giocare in borsa”. E investire regolarmente è meglio che lasciare i propri soldi a dormire su un libretto che viene rosicchiato dall'inflazione. Soprattutto, oggi è diventato semplice. Non siamo più obbligati ad andare nei grandi edifici della Borsa urlando. Un telefono, un'applicazione affidabile, e il gioco è fatto.
Uno strumento pratico per alcuni: Revolut. La società comunica il proprio status di banca autorizzata (UE), cosa che semplifica enormemente l'accesso. Soprattutto, permette di impostare acquisti ricorrenti automatici. Questa è la chiave: trasformare l'investimento in una routine invisibile per evitare che le emozioni ci mettano lo zampino.
Ecco, il mio link di riferimento se vuoi farti un regalo e sostenermi: https://revolut.com
Investire è in fin dei conti una forma di protezione:
- Contro l'inflazione,
- Contro il rumore degli influencer,
- Contro la corsa permanente all'"opportunità del giorno",
- Contro lo stress e l'ansia.
La vera ricchezza non è il x100. È avere la pace!
Il trading mi è costato ore che nessuno mi restituirà. Il metodo qui sopra mi costa cinque minuti al mese. Indovina quale tengo.
Partecipa alla conversazione
Devi avere un account per commentare questo articolo. La creazione è gratuita e richiede meno di un minuto.
Nessun commento per il momento.